

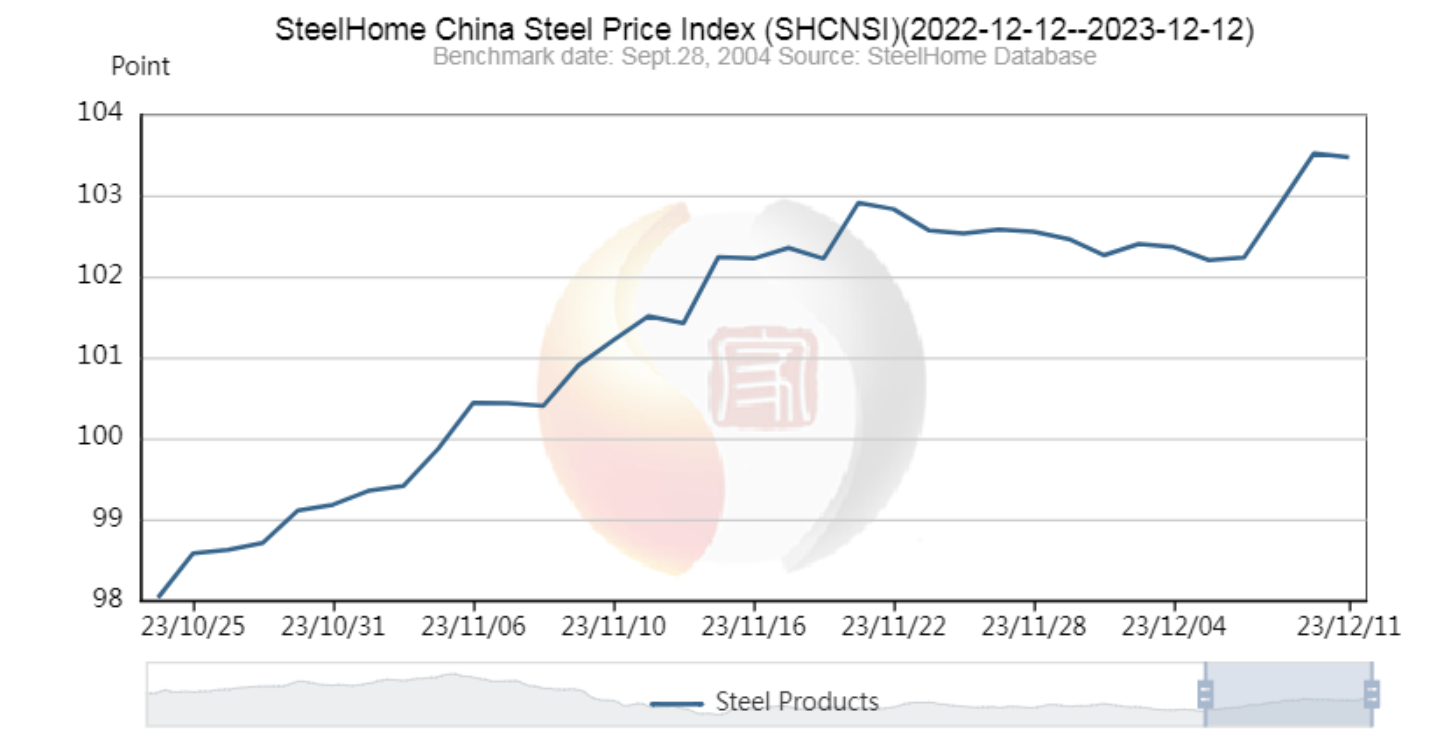
 Le attuali condizioni del mercato siderurgico indicano una ripresa lenta ma costante. Si prevede che la domanda globale di acciaio crescerà nuovamente nel prossimo anno, sebbene gli alti tassi di interesse e altre influenze internazionali, così come lo sciopero dei lavoratori del settore automobilistico a Detroit, nel Michigan, continuino a incidere sulle fluttuazioni della domanda e dei prezzi, influenzando il futuro dell'industria siderurgica.
L'industria siderurgica è un indicatore imprescindibile dell'economia globale. La recente recessione statunitense, gli alti tassi di inflazione e i problemi della catena di approvvigionamento, sia a livello nazionale che internazionale, sono fattori determinanti per l'andamento del mercato dell'acciaio, sebbene non sembrino destinati a compromettere i graduali miglioramenti che la domanda e i tassi di crescita dell'acciaio hanno registrato nella maggior parte dei paesi fino al 2023.
Dopo una ripresa del 2,3% nel 2023, la World Steel Association (worldsteel) prevede una crescita dell'1,7% della domanda globale di acciaio nel 2024, secondo il suo ultimo rapporto Short Range Outlook (SRO). Mentre in Cina, leader mondiale nel settore siderurgico, si prevede un rallentamento, la maggior parte del mondo si aspetta una crescita della domanda di acciaio. Inoltre, l'International Stainless Steel Forum (worldstainless) prevede che il consumo globale di acciaio inossidabile crescerà del 3,6% nel 2024.
Negli Stati Uniti, dove la ripresa economica post-pandemia si è esaurita, l'attività manifatturiera ha rallentato, ma la crescita dovrebbe continuare in settori come le infrastrutture pubbliche e la produzione di energia. Dopo un calo del 2,6% nel 2022, il consumo di acciaio negli Stati Uniti è rimbalzato dell'1,3% nel 2023 e si prevede che crescerà nuovamente del 2,5% entro il 2024.
Tuttavia, una variabile imprevista che potrebbe influenzare significativamente l'industria siderurgica per il resto di quest'anno e fino al 2024 è la controversia sindacale in corso tra il sindacato United Auto Workers (UAW) e le "tre grandi" case automobilistiche: Ford, General Motors e Stellantis.
Più a lungo dura lo sciopero, minore sarà la produzione di automobili, con conseguente calo della domanda di acciaio. Secondo l'American Iron and Steel Institute, l'acciaio costituisce oltre la metà dei componenti di un veicolo medio e quasi il 15% delle esportazioni di acciaio statunitensi è destinato all'industria automobilistica. Un calo della domanda di acciaio laminato a caldo e laminato piano, unitamente a una riduzione degli scarti di acciaio provenienti dalla produzione automobilistica, potrebbe causare significative oscillazioni dei prezzi sul mercato.
A causa dell'elevato volume di rottami di acciaio provenienti dalla produzione automobilistica, il calo della produzione e della domanda di acciaio dovuto allo sciopero potrebbe causare un drastico aumento dei prezzi dei rottami. Allo stesso tempo, migliaia di tonnellate di prodotti inutilizzati che rimangono sul mercato contribuiscono al calo dei prezzi dell'acciaio. Secondo un recente rapporto di EUROMETAL, i prezzi dell'acciaio laminato a caldo e temprato a caldo hanno iniziato a indebolirsi nelle settimane precedenti lo sciopero della UAW, raggiungendo i livelli più bassi dall'inizio di gennaio 2023.
Secondo un'analisi di Worldsteel, le vendite di auto e veicoli leggeri negli Stati Uniti sono aumentate dell'8% nel 2023 e si prevede un ulteriore incremento del 7% nel 2024. Tuttavia, non è chiaro quanto gravemente lo sciopero potrebbe influire sulle vendite, sulla produzione e, di conseguenza, sulla domanda di acciaio.
Data di pubblicazione: 12 dicembre 2023
